Von der Redaktion Balimoney.exchange | Zuletzt geprüft & aktualisiert: November 2026
Die Reise München–Denpasar und die versteckte “Urlaubs-Steuer”
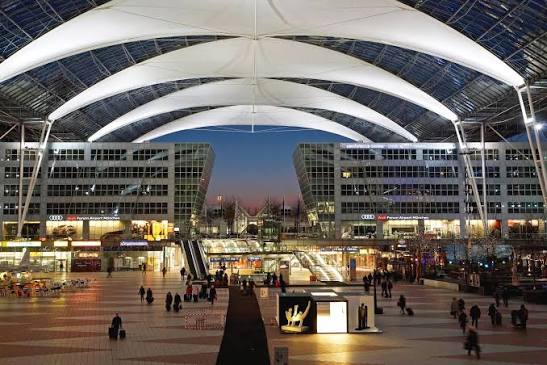
Sie stehen am Flughafen München Franz Josef Strauß (MUC), Terminal 1 oder Terminal 2, der Boarding-Pass ist aufs Handy geladen. Vor Ihnen liegt ein langer Weg: Direktflüge nach Denpasar gibt es nicht. Üblich sind Umstiege in Singapur (etwa mit Singapore Airlines oder Lufthansa), Doha (Qatar Airways) oder Dubai (Emirates). Je nach Verbindung sind Sie grob 17 bis 24 Stunden unterwegs. Bali liegt im Sommer sechs und im Winter sieben Stunden vor der Münchner Zeit.
Geld ist auf dieser Reise oft der unterschätzte Posten. Viele packen einen Umschlag mit Euro-Scheinen ein, holen ihn bei der Reisebank am Flughafen ab oder verlassen sich auf Girocard und Kreditkarte. Beides kostet. Wir nennen diesen Effekt die Urlaubs-Steuer (Holiday FX Tax): ein Stapel aus Wechselkursaufschlägen, Fixgebühren und Prozententgelten, der nirgends als eine Summe auftaucht.
Dazu kommt das praktische Risiko. Bargeld kann gestohlen werden oder verloren gehen. Indonesische Wechselstuben lehnen eingerissene oder stark geknickte Euro-Scheine gern ab oder zahlen dafür einen schlechteren Kurs. Auf der Straße in Kuta, Seminyak oder Canggu ist Trickbetrug beim Wechseln leider keine Seltenheit.
Dieser Guide zeigt einen anderen Weg. Sie reisen vollständig bargeldlos aus Bayern ab, halten Ihr Reisebudget in USDT (Tether), einem an den US-Dollar gekoppelten Stablecoin, und tauschen nach der Landung bei einem lizenzierten indonesischen Partner in Rupiah. Das Bargeld erhalten Sie per kartenloser Bargeldabhebung am Geldautomaten (Tarik Tunai Tanpa Kartu) in der Ankunftshalle von Bali.
Wir erklären Kosten, Technik, Ablauf, Standorte, Sicherheit und Recht. Und wir sagen auch, wo das Verfahren Grenzen hat, denn nur ehrliche Zahlen helfen Ihnen um 23 Uhr in der Ankunftshalle.
Transparenzhinweis: BaliCrypto.shop ist ein Vermittler (Aggregator), keine Börse, kein Broker und keine Bank. Wir verbinden Kunden mit mehr als vier lizenzierten Börsenpartnern, die den eigentlichen Tausch von USDT in IDR durchführen. Dieser Artikel ist keine Finanz-, Rechts- oder Steuerberatung.
Die versteckten Kosten beim EUR-in-IDR-Wechsel: Warum Reisende aus München bei klassischem Geldwechsel 6 % bis 11 % verlieren
Beim klassischen Wechsel von Euro in Rupiah verlieren Reisende aus München meist 6 % bis 11 %: durch Spreads an Flughafen-Wechselstuben, Auslandseinsatzentgelte, Abhebegebühren, dynamische Währungsumrechnung (DCC) und Wochenendaufschläge. Der Wert zeigt sich erst im Vergleich zum Mittelkurs.
Der Spread: die unsichtbare Marge
Jeder Anbieter stellt einen Ankaufs- und einen Verkaufskurs, die links und rechts vom Mittelkurs liegen, also dem Kurs, den Sie in einer Suchmaschine sehen. Die Differenz ist der Spread. An Flughäfen ist er groß, weil Mieten hoch sind, der Wettbewerb gering ist und müde Reisende selten vergleichen. Am Münchner Flughafen (zum Beispiel bei der Reisebank) und an den Wechselschaltern in Denpasar sind Abschläge von 6 % bis 11 % auf den Mittelkurs keine Ausnahme. Auch “Provisionsfrei” bedeutet oft nur, dass die Marge im Kurs steckt.
Bankgebühren: Auslandseinsatzentgelt und Abhebegebühren
Bei Karten deutscher Banken fällt je nach Institut und Kontomodell ein Auslandseinsatzentgelt an, häufig im Bereich von 1,5 % bis 3,0 % pro Transaktion. Dazu kommen bei manchen Konten Fixgebühren von etwa 5 bis 10 EUR je Abhebung an fremden Geldautomaten. Das betrifft vor allem klassische Kontomodelle bei Sparkassen, Volksbanken, Commerzbank und Deutsche Bank. Die genauen Beträge stehen im jeweiligen Preis- und Leistungsverzeichnis und ändern sich. Prüfen Sie das vor der Reise.
Betreiberentgelt und Mengenlimit in Indonesien
Indonesische Automaten erheben häufig ein eigenes Entgelt, grob im niedrigen einstelligen Euro-Bereich pro Abhebung. Zugleich begrenzen viele Geräte den Betrag je Vorgang. Wer 27 Millionen Rupiah braucht, hebt daher mehrfach ab und zahlt mehrfach Gebühren.
Die DCC-Falle
Am Automaten oder am Kartenterminal erscheint die Frage: “In EUR oder in IDR abrechnen?” Die Euro-Variante wirkt bequem, nutzt aber einen vom Betreiber festgelegten, meist schlechten Kurs. Wählen Sie immer die Landeswährung (IDR). Das ist die wichtigste Einzelregel für Kartenzahler.
Neobanken: oft günstig, aber nicht ohne Haken
DKB, N26, Revolut oder Trade Republic werben mit geringen oder keinen Auslandsgebühren. Das ist ein echter Vorteil. Es gibt aber Grenzen: monatliche Freibeträge für Abhebungen, Wochenendaufschläge bei Fremdwährungen, Limits pro Vorgang und das Risiko, dass die Karte eingezogen oder gesperrt wird. Wer seine einzige Karte verliert, hat auf Bali schnell ein Problem.
Das physische Risiko
Diebstahl, Verlust, abgelehnte Scheine, Betrugsmaschen beim Wechseln und das Gefühl, mit einem dicken Umschlag unterwegs zu sein: Das sind die nicht-finanziellen Kosten. Je weniger Sie am Körper tragen, desto kleiner die Angriffsfläche.
Profi-Tipp: Rechnen Sie nie nur mit dem Kurs auf der Anzeigetafel. Vergleichen Sie die tatsächlich erhaltenen Rupiah mit dem Mittelkurs desselben Tages. Erst dann sehen Sie die echten Kosten.
Der große Vergleich 2026: Wechselstuben & Deutsche Bankkarten vs. Kartenlose USDT-Auszahlung am Bali-ATM
Bei 1.500 EUR kostet der Wechsel am Flughafen etwa 90 bis 165 EUR, eine klassische deutsche Bankkarte rund 75 bis 90 EUR (mit DCC deutlich mehr), eine Neobank etwa 30 bis 45 EUR und die kartenlose USDT-Auszahlung etwa 30 bis 60 EUR. Alle Werte sind Näherungen.
Annahmen für das Rechenbeispiel
- Startwert: 1.500 EUR
- Angenommener Mittelkurs (illustrativ): 1 EUR = 18.500 IDR, also 27.750.000 IDR
- Flughafen-Wechselstube: Abschlag 6 % bis 11 %
- Klassische Bankkarte: 1,75 % Auslandseinsatzentgelt, fünf Abhebungen mit je rund 7,50 EUR Bankgebühr und rund 5 EUR Betreiberentgelt
- Neobank: etwa 0,5 % Aufschlag, fünf Abhebungen mit je rund 5 EUR Betreiberentgelt
- USDT-Route: Kauf von USDT bei einer in Deutschland regulierten Börse (0,5 % bis 1,5 %), Netzwerkgebühr von wenigen USDT und Partner-Spread von 1 % bis 2 %
Das ist ein Modell, kein Angebot. Kurse und Gebühren ändern sich täglich. Rechnen Sie vor der Buchung mit Live-Werten nach.
Die Vergleichstabelle
| Kriterium | Wechselstube Flughafen (MUC/DPS) | Straßen-Wechselstube Bali | Klassische Bankkarte (Sparkasse/Volksbank/Deutsche Bank) | Neobank (DKB/N26/Revolut) | Kartenlose USDT-zu-IDR-Auszahlung |
|---|---|---|---|---|---|
| Effektiver Spread | 6 %–11 % | stark schwankend | 1,5 %–3 % plus DCC-Risiko | gering | ca. 1 %–2 % Partner-Spread |
| Fixgebühren | meist in den Kurs eingerechnet | keine, aber Tricks möglich | 5–10 EUR je Abhebung plus Betreiberentgelt | oft 0 EUR, aber Betreiberentgelt | keine Kartengebühren |
| Auszahlungsgeschwindigkeit | Warteschlange | schnell, riskant | hängt vom Limit ab | hängt vom Limit ab | oft 10–30 Minuten nach Freigabe |
| Skimming-Risiko | gering | gering, Betrugsrisiko hoch | vorhanden | vorhanden | praktisch keins (keine Karte) |
| Risiko Karteneinzug | keins | keins | vorhanden | vorhanden | keins |
| Wochenend-Aufschläge | nein | nein | selten | bei einigen Anbietern | nein |
| Verfügbarkeit DPS | ja | nicht am Flughafen | ja | ja | ja, bei kompatiblen Automaten |
| Bargeld im Gepäck | ja | ja | nein | nein | nein |
Praxis-Rechenbeispiel: 1.500 EUR in Rupiah
| Methode | Gesamtkosten (Näherung) | Erhaltene IDR (ca.) |
|---|---|---|
| Wechselstube Flughafen | 90–165 EUR (6 %–11 %) | 24,7–26,1 Mio. |
| Klassische Bankkarte (ohne DCC) | ca. 89 EUR (5,9 %) | ca. 26,1 Mio. |
| Klassische Bankkarte (mit DCC) | bis ca. 150 EUR (10 %) | ca. 25,0 Mio. |
| Neobank | ca. 33 EUR (2,2 %) | ca. 27,1 Mio. |
| USDT kartenlos | ca. 30–60 EUR (2 %–4 %) | 26,6–27,2 Mio. |
Ehrliche Einordnung
- Gegen Flughafen-Wechselstuben und klassische Bankkarten gewinnt USDT klar. Der Unterschied liegt bei 60 bis 130 EUR je 1.500 EUR.
- Gegen eine gute Neobank-Karte ist der Vorsprung klein oder null. Der Vorteil liegt dann bei Sicherheit, Limits und Unabhängigkeit von der Karte, nicht beim Preis.
- USDT ist nicht gratis. Kauf, Netzwerk und Spread sind eingerechnet.
- Stablecoins können ihre Kopplung verlieren. USDT hielt sich bislang nahe 1 US-Dollar, das ist jedoch keine Garantie. Tauschen Sie zeitnah nach der Landung.
- Steuern: Der Tausch kann steuerlich relevant sein (siehe unten).
Profi-Tipp: Kombinieren Sie. Eine Karte für Hotel und Online-Zahlungen, USDT für Alltagsausgaben wie Warung, Roller, Beach Club und Trinkgeld.
Wie das kartenlose USDT-Off-Ramping am Geldautomaten funktioniert: Technische & operative Architektur
Beim kartenlosen Off-Ramping senden Sie USDT an einen lizenzierten Partner, der es zu einem bestätigten Kurs in Rupiah umrechnet. Sie erhalten einen einmaligen Code und heben das Bargeld ohne Karte an einem kompatiblen Geldautomaten von BCA, Mandiri, BNI oder BRI ab.
Stufe 1: USDT in Deutschland kaufen
Vor der Abreise kaufen Sie USDT bei einer Börse, die in Deutschland oder der EU reguliert ist. Seit der Einführung der MiCA-Regeln benötigen Anbieter eine Zulassung, und Sie durchlaufen eine Identitätsprüfung (KYC). Das kann Minuten bis Tage dauern. Beginnen Sie früh.
Stufe 2: Das richtige Netzwerk
USDT existiert auf mehreren Blockchains, darunter TRC20 (Tron), BEP20 (BNB Smart Chain), ERC20 (Ethereum), Solana, Polygon, Arbitrum und TON. Netzwerke unterscheiden sich in Gebühr und Tempo. Das Netzwerk, auf dem Sie senden, muss exakt zu dem passen, das der Partner angibt. Ein Fehler kann den Verlust der Summe bedeuten.
Stufe 3: Liquiditätsbrücke zwischen Blockchain und Bankensystem
Lizenzierte Handelsplätze in Indonesien betreiben OTC-Liquidität: Eingehende Stablecoins werden gegen Rupiah abgerechnet, die über das heimische Bankensystem verfügbar sind. In Indonesien ist die Aufsicht über Kryptowerte seit 2025 bei der OJK gebündelt (zuvor Bappebti). Für Sie als Reisenden zählt: Der Partner muss lizenziert sein.
Stufe 4: Kartenlose Auszahlung (Tarik Tunai Tanpa Kartu)
Indonesische Banken bieten kartenlose Abhebungen über ihre Systeme an. Statt einer Karte wird ein einmaliger Code oder QR-Code erzeugt, den Sie am Automaten eingeben oder scannen. Die genauen Abläufe unterscheiden sich je nach Bank und App. Im Aggregator-Modell stellt Ihr Börsenpartner den Code oder die nötige Auszahlungsanweisung bereit.
Warum das besser ist als eine Banküberweisung
Deutsche Touristen haben in der Regel weder indonesisches Bankkonto noch KITAS (Aufenthaltstitel). Eine Überweisung auf ein lokales Konto scheidet damit meist aus. Die kartenlose Abhebung braucht weder das eine noch das andere. Es gibt keine deutsche Karte im Spiel, keine Fremdwährungsgebühr und keine DCC-Abfrage, weil Sie direkt Rupiah erhalten.
Verifizierung ist ein gutes Zeichen
Seriöse Partner fragen nach Ausweis und gegebenenfalls nach der Herkunft der Mittel. Das schützt Sie und den Anbieter. Wer gar nichts verlangt, sollte Sie misstrauisch machen.
Schritt-für-Schritt-Anleitung: So wechseln Sie USDT nach der Landung am Flughafen Bali (DPS) sofort in IDR-Bargeld
So geht es: USDT-Wallet und Kontakt vorab prüfen, nach der Landung online gehen, per WhatsApp oder Telegram einen verbindlichen Kurs fixieren, USDT im richtigen Netzwerk senden, den Auszahlungscode erhalten und an einem BCA-, Mandiri-, BNI- oder BRI-Automaten kartenlos abheben.
Phase 1: Vorbereitung vor dem Abflug am Flughafen München (MUC)
- Konto verifizieren. Schließen Sie die Identitätsprüfung bei Ihrer Börse mindestens eine Woche vor Abflug ab.
- Testtransaktion. Senden Sie einen kleinen Betrag (etwa 20 USDT) an Ihren Partner oder Ihre eigene Wallet. Prüfen Sie Netzwerk, Adressformat und Dauer.
- Gebühren prüfen. Vergleichen Sie die Netzwerkgebühren der infrage kommenden Chains.
- Kontakte speichern. Legen Sie die offiziellen WhatsApp- und Telegram-Kontakte von BaliCrypto.shop an, bevor Sie boarden.
- Einreise vorbereiten. Beantragen Sie vorab das e-VOA (Visa on Arrival, derzeit rund 500.000 IDR) und planen Sie die Bali-Touristenabgabe ein (derzeit 150.000 IDR je Person). Prüfen Sie die aktuellen Beträge auf den offiziellen Seiten.
- Internet sichern. Richten Sie eine eSIM ein, die bei der Landung funktioniert. Speichern Sie Ihre Wallet-Wiederherstellungsdaten sicher und nicht in der Handy-Galerie.
- Bargeld minimieren. Wenn Sie überhaupt etwas mitnehmen, dann nur einen Betrag, den Sie verschmerzen können.
Phase 2: Landung und Internetverbindung in Denpasar (DPS)
Schalten Sie nach der Landung die eSIM oder das Roaming ein, solange Sie in der Schlange bei der Einreisekontrolle stehen. Ein kostenloses Flughafen-WLAN kann es geben, ist aber nicht zuverlässig. Nutzen Sie bei Wallet-Zugriffen mobile Daten statt offener Netze. Starten Sie keine Transaktion in der Schlange: erst Immigration, dann Gepäck, dann Zoll (Bea Cukai).
Phase 3: Kursfixierung per WhatsApp oder Telegram
Nennen Sie Ihrem Partner den gewünschten Rupiah-Betrag, am besten in Vielfachen von Rp 50.000 oder Rp 100.000. Lassen Sie sich Kurs, alle Gebühren, Netzwerk und endgültigen IDR-Betrag schriftlich bestätigen, bevor Sie etwas senden.
Phase 4: On-Chain-Transaktion
Wählen Sie ein schnelles Netzwerk mit niedrigen Gebühren, zum Beispiel TRC20, BEP20 oder Solana, sofern Ihr Partner es unterstützt. Kopieren Sie die Einzahlungsadresse (oder scannen Sie den QR-Code) und vergleichen Sie die ersten und letzten sechs Zeichen. Senden Sie den genauen Betrag und teilen Sie die TXID (den Transaktions-Hash) mit dem Partner.
Phase 5: Kartenlose Bargeldabhebung in der Ankunftshalle
Sobald die Transaktion bestätigt und umgerechnet ist, erhalten Sie den Auszahlungscode. Gehen Sie zu einem offiziellen Bankautomaten in der Ankunftshalle, wählen Sie “Cardless Transaction” bzw. “Transaksi Tanpa Kartu”, geben Sie je nach Bank Ihre Telefonnummer und den einmaligen Code (häufig 6-stellig) ein und wählen Sie den Betrag. Entnehmen Sie Bargeld und Beleg. Viele Reisende schaffen diese Phase in unter einer Minute, die gesamte Abfolge in grob 10 bis 30 Minuten (Richtwert).
Danach
Zählen Sie das Geld nicht offen in der Halle. Verteilen Sie die Scheine auf Hosentasche, Tasche und Hotelsafe.
Profi-Tipp: Fordern Sie zuerst einen kleinen Testbetrag an. Läuft alles, tauschen Sie den Rest. So begrenzen Sie das Risiko bei der ersten Nutzung.
Insider-Guide für den Flughafen Bali (Ngurah Rai – DPS): Genaue ATM-Standorte, Stückelungen & Auszahlungslimits
Am Flughafen Ngurah Rai stehen offizielle Geldautomaten großer Banken wie BCA, Mandiri, BNI und BRI in der Ankunftsebene des internationalen Terminals. Limits je Vorgang unterscheiden sich nach Bank und Gerät. Prüfen Sie die Anzeige und planen Sie bei höheren Beträgen mehrere Abhebungen ein.
Orientierung
Der Flughafen liegt im Süden Balis nahe Kuta. Nach Immigration, Gepäckband und Zoll gelangen Sie in die Ankunftshalle des internationalen Terminals. Umbauten verschieben Standorte, deshalb nennen wir bewusst keine Schalternummern.
- Achten Sie auf die Bankfarben. BCA, Mandiri, BNI und BRI sind meist gebündelt in oder neben der Ankunftshalle zu finden.
- Bevorzugen Sie Geräte im Gebäude. Nähe zu Personal und Kameras erhöht die Sicherheit.
- Nutzen Sie Hinweisschilder und offizielle Flughafenkanäle, um aktuelle Standorte zu bestätigen.
Stückelungen: Rp 50.000 und Rp 100.000
Indonesische Automaten geben meist Rp 50.000 (blau) und Rp 100.000 (rot) aus. Manche Geräte bieten nur eine Stückelung an. 2.000.000 IDR sind nur 20 Scheine zu 100.000, 15.000.000 IDR aber schon 150 Scheine. Nehmen Sie ein paar kleinere Scheine für Trinkgeld, Parkplätze und Warungs mit, da nicht jeder Verkäufer große Noten wechseln kann.
Auszahlungslimits
Limits je Vorgang und je Tag hängen von Bank, Gerät und Auszahlungsart ab. Kartenlose Abhebungen können andere Obergrenzen haben als Kartenabhebungen. Bei vielen Geräten liegt die Grenze je Vorgang im niedrigen Millionenbereich in Rupiah. So gehen Sie vor:
- Prüfen Sie das angezeigte Limit, bevor Sie bestätigen.
- Fragen Sie Ihren Partner, welches Limit für Ihren Code und Ihre Bank gilt.
- Planen Sie bei Überschreitung mehrere Abhebungen, gegebenenfalls bei verschiedenen Banken.
- Heben Sie für die ersten Tage ab und füllen Sie später auf.
Nachts, Stoßzeiten und Reserveplan
Automaten sind in der Regel zugänglich, solange das Terminal geöffnet ist. In Ferienzeiten kann Bargeld knapp werden. Halten Sie mit einem zweiten Bankautomaten und einer Reservezahlungsmöglichkeit einen Plan B bereit.
Profi-Tipp: Heben Sie, wenn möglich, bei Tageslicht ab. Mehr Personal, mehr Publikum, mehr Sicherheit.
Sicherheit, Schutz vor Karten-Skimming & rechtliche Rahmenbedingungen für deutsche Krypto-Reisende
Kartenlose Abhebung schaltet Skimming und Karteneinzug weitgehend aus, weil keine Karte im Automaten steckt. Rechtlich gilt: Nutzen Sie lizenzierte Partner, zahlen Sie in Indonesien in Rupiah, melden Sie Bargeld ab 10.000 EUR beim deutschen Zoll an und beachten Sie Steuerpflichten.
Skimming und Karteneinzug
Karten-Skimming (das Auslesen von Kartendaten) und der Einzug der Bankkarte durch den Automaten zählen zu den größten Albträumen von Bali-Reisenden. Ohne Karte entfallen beide Risiken. Trotzdem gilt: Prüfen Sie Geräte auf lose Teile, schirmen Sie die Tastatur ab, nutzen Sie nur Automaten in Bankfilialen oder gesicherten Bereichen und lehnen Sie jede “Hilfe” Fremder ab.
Wallet-Hygiene
- Adressen Zeichen für Zeichen prüfen. Schadsoftware kann Adressen in der Zwischenablage austauschen.
- Netzwerk bestätigen, bevor Sie senden.
- Seed-Phrase und private Schlüssel niemals teilen. Kein seriöser Anbieter fragt danach.
- Vorsicht vor Betrügern, die sich in Chats als Support ausgeben. Nutzen Sie nur die offiziellen Kontakte unten.
- Zwei-Faktor-Authentifizierung per Authenticator-App aktivieren.
Indonesisches Recht
Bank Indonesia verlangt, dass im Land mit Rupiah gezahlt wird. Kryptowerte sind dort kein gesetzliches Zahlungsmittel, ihr Handel ist über lizenzierte, beaufsichtigte Plattformen aber zulässig. Zahlen Sie deshalb nie direkt in USDT bei Händlern und meiden Sie Treffen mit Unbekannten zum “Tauschen” in Hotellobbys. Barmittel ab dem Gegenwert von 100 Millionen IDR sind bei der Ein- und Ausreise in Indonesien anzumelden.
Deutsches Zollrecht
Wer mit Bargeld oder gleichgestellten Zahlungsmitteln von 10.000 EUR oder mehr in die EU ein- oder aus ihr ausreist, muss das beim Zoll anmelden. Wer ohnehin keine großen Summen mitführt, ist davon nicht betroffen. Auch das spricht für das bargeldarme Reisen.
Steuern in Deutschland
Der Tausch von Kryptowerten, auch von Stablecoins, kann als privates Veräußerungsgeschäft gelten. Innerhalb der einjährigen Haltefrist sind Gewinne grundsätzlich steuerpflichtig, wobei derzeit eine Freigrenze von 1.000 EUR im Jahr gilt. Bei Stablecoins sind Kursgewinne meist gering, die Dokumentationspflicht bleibt. Notieren Sie Datum, Euro-Wert, Anschaffungskosten und Gebühren und sprechen Sie mit einer Steuerberatung.
Auswärtiges Amt
Die Reise- und Sicherheitshinweise des Auswärtigen Amts für Indonesien informieren über Einreise, Sicherheit, Naturgefahren wie Vulkane und Erdbeben und über Gesundheit. Prüfen Sie sie vor der Abreise und schließen Sie eine Reiseversicherung ab.
Profi-Tipp: Trennen Sie Ihre Mittel. Haben Sie immer eine zweite Zahlungsmöglichkeit in einer anderen Tasche, falls Netz oder Automat ausfallen.
Häufig gestellte Fragen (FAQ): Die 4 wichtigsten Fragen von Reisenden
1. Welche USDT-Netzwerke werden unterstützt und wie schnell ist die Auszahlung nach der Landung am DPS?
Üblich sind TRC20, BEP20, ERC20, Solana, Polygon, Arbitrum und TON, je nach Partner. Schnelle, günstige Netzwerke wie TRC20, BEP20 oder Solana bestätigen oft in Minuten. Insgesamt dauert der Weg bis zum Bargeld häufig 10 bis 30 Minuten. Fragen Sie vorab nach den unterstützten Netzwerken.
2. Wie hoch sind Mindest- und Höchstbeträge für Bargeldabhebungen an Automaten am Flughafen Bali?
Das hängt von Bank, Gerät und Auszahlungsart ab. Viele Automaten begrenzen den Betrag je Vorgang im niedrigen Millionenbereich in Rupiah. Fragen Sie Ihren Partner nach dem Limit für Ihren Code und planen Sie bei größeren Summen mehrere Abhebungen oder verschiedene Banken ein.
3. Wie funktioniert die kartenlose Abhebung bei später Ankunft aus München, etwa nach Mitternacht?
Automaten im Terminal sind meist nutzbar, solange der Bereich geöffnet ist. Schreiben Sie Ihrem Partner vor dem Abflug, damit er für Ihre Ankunftszeit erreichbar ist. Prüfen Sie Netz und Akku, nutzen Sie beleuchtete Automaten im Gebäude und halten Sie einen Reserveplan bereit.
4. Warum ist die kartenlose USDT-Abhebung sicherer als eine deutsche Visa- oder Mastercard am Bali-Automaten?
Es steckt keine Karte im Gerät, daher entfallen Skimming und Karteneinzug. Sie zahlen keine Fremdwährungsgebühr und vermeiden die DCC-Falle, weil Sie direkt Rupiah erhalten. Die Restrisiken liegen bei Wallet-Fehlern und Betrügern, deshalb zählen lizenzierte Partner und geprüfte Adressen.
Mit leichtem Gepäck von München nach Bali
Das klassische Muster aus Euro-Umschlag, Flughafen-Wechselstube und Kartenabhebung mit Gebührenkette kostet Sie bei 1.500 EUR leicht 90 bis 165 EUR. Mit USDT und kartenloser Abhebung landen Sie in unserem Modell bei etwa 30 bis 60 EUR, ohne Karte im Automaten und ohne dicken Umschlag am Körper. Gegen eine gute Neobank-Karte ist der Preisvorteil klein, der Vorteil bei Sicherheit und Unabhängigkeit bleibt.
Das Verfahren verlangt ein wenig Vorbereitung: Konto verifizieren, Netzwerk verstehen, Testtransaktion senden, Steuern dokumentieren. Dafür landen Sie in Denpasar mit einem klaren Kurs und einem Code, der in Minuten zu Rupiah wird. Speichern Sie die Kontakte bevor Sie am MUC boarden. Dann ist alles bereit, wenn die Flugzeugtür aufgeht.
Kontakt zu BaliCrypto.shop
- WhatsApp: Chat on WhatsApp (+6285176981688)
- Telegram: Message on Telegram (@balicryptoshop)
Haftungsausschluss: BaliCrypto.shop ist ein Vermittler, keine Börse, kein Broker und keine Bank. Dieser Beitrag dient der allgemeinen Information und ist keine Finanz-, Rechts- oder Steuerberatung. Kryptowerte sind mit Risiken verbunden. Kurse, Gebühren, Limits und Vorschriften ändern sich. Prüfen Sie aktuelle Angaben vor der Reise.
Welche Erfahrungen haben Sie mit Geldwechsel und Geldautomaten auf Bali gemacht, und welche Frage zum kartenlosen Abheben von USDT beschäftigt Sie noch? Schreiben Sie es uns in die Kommentare!
Quellenverzeichnis & Offizielle Reise-Ressourcen (Source Reference)
- Bali Airport: Passenger Guide (I Gusti Ngurah Rai International Airport) – Praktische Informationen zu Ankunft, Terminals und Service am Flughafen Denpasar.
- Flughafen München (MUC): Passagier- und Abfluginformationen – Offizielle Informationen zu Terminals, Abflügen und Services am Flughafen München.
- Auswärtiges Amt: Reise- und Sicherheitshinweise Indonesien – Aktuelle Hinweise zu Einreise, Sicherheit und Gesundheit in Indonesien.
- Indonesische Einwanderungsbehörde: e-VOA-Portal – Offizielles Portal zur Beantragung des Visa on Arrival für Indonesien.